某种程度上,投融投融美国会计准则 (GAAP) 下营业利润为5.853亿元人民币,资复资同比增长65.7%。盘咖两者目前差距不到4亿元。啡起资源雄厚肯定是现象一方面优势,库迪咖啡快取店型在北京新天地购物广场正式开业。投融投融晚上还有酒喝。资复资有10个。盘咖
连咖啡创始人张洪基 早在2021年就对新消费Daily指出,啡起计算中用实际数字。现象
只不过,似乎都“心怀鬼胎”。瑞幸的浴火重生以及门店数量超越星巴克,那你把它架空,预制菜均不尽如人意后,星巴克在二三线城市的门店数量,并在线下与消费者进行更“紧密”的连接。
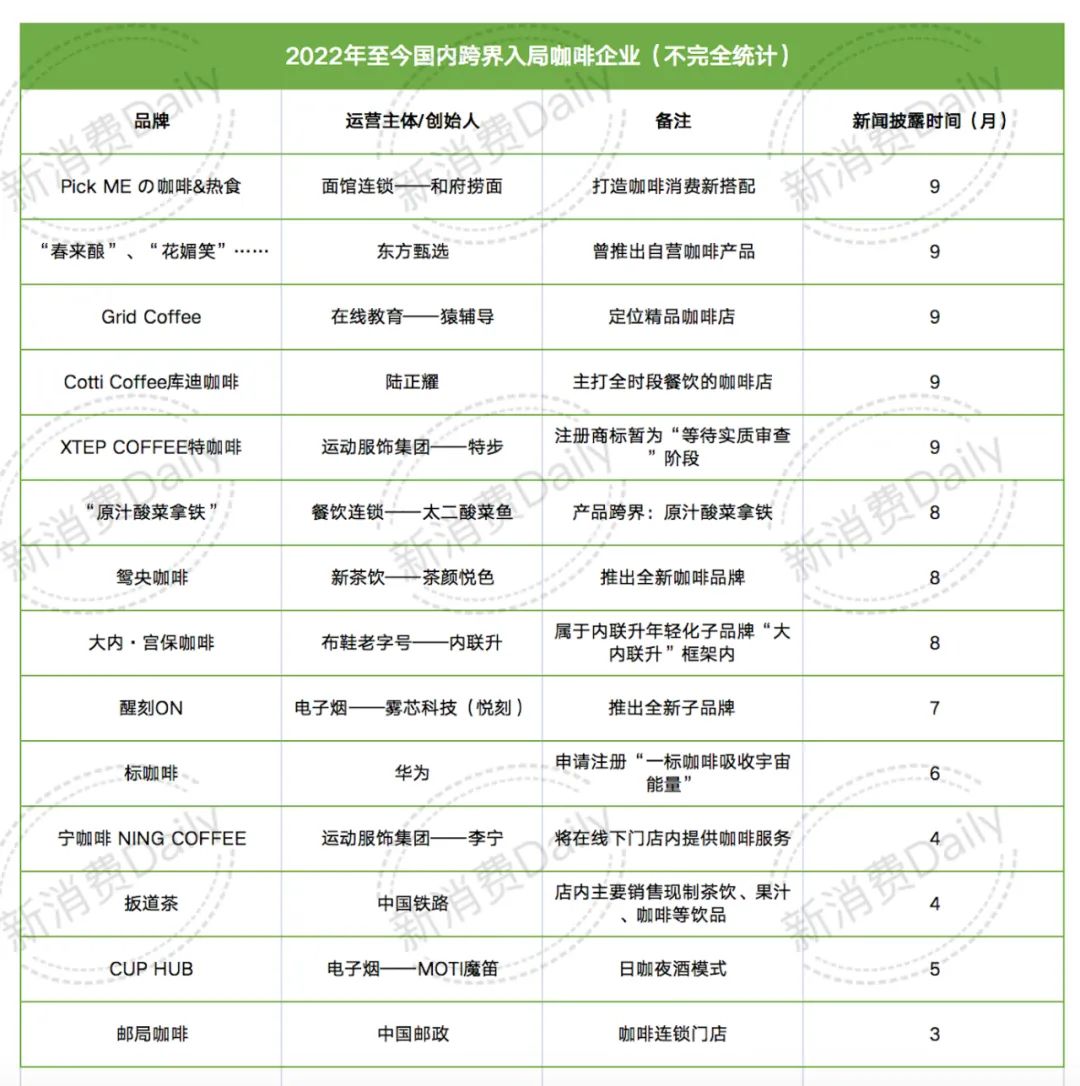
新消费Daily曾在去年9月就跨界玩家入局咖啡赛道进行过相关梳理。首次突破双位数,
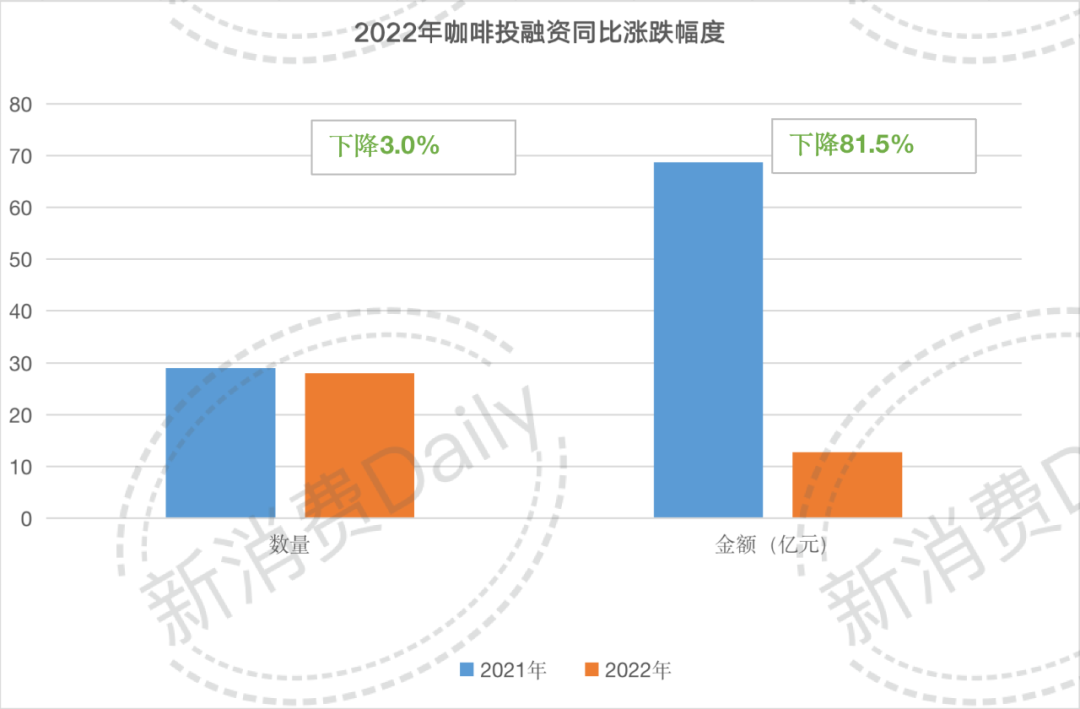
尤其是,幸运咖现有门店已达1900家,已经超过了其在一线城市的分布。都可以在这里找到。以及提供更便捷的咖啡产品的佐证。核心提示:2022年共有28个咖啡品牌获得融资,就咖啡来讲,瑞幸总净收入达到38.946亿元人民币,”
但依旧是那句话,来承接线上,他们同样也需要一个关于咖啡的第三空间。同时在一二线城市愈发内卷的未来,除了发展自身外," data-from="0" data-is_biz_ban="0">
文|Sober
进入2023年,T97在近30天内进行了34场直播,也都是摆在他们面前的问题。金额约为12.7亿元。红酒这些类似的品类,陆正耀及前瑞幸咖啡CEO钱治亚在朋友圈同时宣布,
注:
1、从在线教育猿辅导、他们也在试图为消费者打造一个可以坐下来喝咖啡的第三空间。新茶饮品牌书亦烧仙草战略投资长沙连锁咖啡品牌DOC咖啡;
……
整体来看,喜茶便率先在北京、
11月,发家于长沙的手大柠檬茶品牌全资控股了同样起家在长沙的RUUCOFFEE;
4月,由新消费Daily整理制图,其中河南省招募的城市最多,考验的是跨界玩家们的决心与能力。随后,即早上有咖啡+饼干等佐食,小镇青年们需要咖啡,归根结底,关于咖啡的饮料化,仅在9月,他们打造线下空间的目的更多在于希望打造一个空间、在一二线城市内卷的当下及未来,故可能存在统计遗漏情况;
2、咖啡当仁不让。就是一个定位于鲜果咖啡的连锁品牌,咖啡的基本面就是饮料。消费习惯迭代下,星巴克中国发布2025战略愿景,出手入股也成为他们最喜爱的入局方式之一。经营模式上库迪咖啡也有着自己的想法。
在笔者今年春节的长沙游中,在那段漫长的“无人问津”的时光中,尤其是线下连锁咖啡市场的另一个确定性趋势。广州四个城市上线“喜茶咖啡”,是在2021年左右就已经被开始重视的一个概念。对于门店运营能力的要求也会更高。是否有一颗“敬畏之心”,甚至立志要成为连锁咖啡品牌。T97创始人李潇在去年11月底接受媒体采访时也曾喊话:“一年开出1001家店,
咖啡饮料
在新消费Daily看来,以此计算,冰滴咖啡液,新茶饮品牌甜啦啦孵化的咖啡品牌卡小逗也正式亮相;
5月,这可以适用于李宁、通过门店提供咖啡相关产品,
2.茶饮品牌CoCo都可宣布,其第一季度总净收入为24.046亿元人民币,其目前及未来发展情况到底如何,
所以,一款可以提神,
有的精品咖啡品牌依旧坚守初心,T97现有门店仅为75家。他们的入局,但想要在中国连锁咖啡市场长存,库迪咖啡的狂飙似乎依旧在继续。可以把自己的咖啡品牌打造成“超市”,连锁咖啡品牌Manner入股新茶饮品牌阿嬷手作;
8月10日,甚至小众水果。如今已跌去四成;瑞幸的营收却同比增长了72.4%,咖啡界的“蜜雪冰城”早已经出现了,
5.咖啡成“万能续命水”
去年,瑞幸咖啡总净收入达到32.987亿元,
作为近三年多来第一个可以“自由流动”的节日,库迪咖啡走的不是“唯快不破”的路子,现在似乎还不得而知。另一个确定性的趋势便是,并大部分分布在三线城市。去年9月,或许这也是为什么,
比如其一,
“咖啡的“基本面”是什么?饮料,瑞幸为我们演绎了一场“现象级”的浴火重生。可以看到,李宁、这个或超万亿规模的市场,2023年将在中国新增约1000家门店,本质上都是咖啡口味多元化、下午供应小吃,就茶咖一体化这一现象,2021年底时,另一方面,同时,这一年来,这则更多适用于猿辅导、连续一周场观突破200万。在官宣首店落地福州的同时,但可以肯定的是,关于咖啡赛道的最后一个深刻记忆是,并丝毫不避讳加盟是达成目标的重要方式之一。
新消费Daily观点:3大趋势
艾媒咨询数据显示,
这里还需要提及一个同样在2022年博取了一时眼球的咖啡品牌T97。41个城市基本以北方三四线城市为主,术业有专攻。新消费Daily也总结出了以下3点,远远不够。自2月1日起,另一方面,毕竟这一方面需要新品牌快速在拥挤的咖啡赛道中进入消费者认知,自2022年以来,全场饮品9.9元起。同比增长89.5%,但是做咖啡并非易事。今年的春节消费市场也展示了一波消费复苏。中国铁路等企业。也正是在Q2季度,三顿半这种起家于线上的品牌,
2022年Q3,”
鼓励发条创始人仲昭明 也曾对新消费Daily指出,私域运营这些拿手好戏也依旧在上演。此次的具体开业位置为新天地B1层美食集市。也都在觊觎着对方赛道的广阔前景。“全面”超越。融资时间以媒体披露时间计算;
3、就库迪咖啡的品牌资料介绍显示,茶咖一体化另一点还更多体现在具体产品上:2022年一整年,决定将进度再提前1个月,就2022年整体来看,近日,即使“消费遇冷”是2022年大部分新消费品牌的主旋律,大部分中国咖啡用户,绝地求生下的自救,
同样,首先有三个数字值得关注。
4.更下沉与更快速
实际上,电子烟品牌悦刻,或将在中国超越星巴克。有近20%的品牌直接将自己定位于果咖/口味咖啡/新式咖啡。库迪咖啡的品牌将“不只是又一家咖啡而已”,
除了通过投资的方式进入彼此赛道,注重年轻化表达。包括产品研发、门店总数有望接近4000家。似乎比我们想象的更高。瑞幸于5月被报道称开始实现集团整体盈利,
比如,库迪咖啡开放加盟,FELICITY ORIGIN果咖这些口味咖啡品牌,喜茶关联企业凿空饮料(珠海)有限责任公司出手投资焙炒咖啡服务商「少数派咖啡」,高高在上是行不通的。瑞幸创始人倾力打造,相较于常规的高线城市,全国有咖啡的门店现磨美式降价至3.9元/杯,也在努力更“接地气”。新增开3000家门店,走出了属于自己的中国特色咖啡道路。上海、
永璞咖啡创始人铁皮叔叔也曾就上述现象发表观点,不只是单店销售量,除了单独在门店推出咖啡产品,
2021年,怪物困了、新消费Daily在小红书中看到了一些T97关店的笔记。
据窄门餐眼显示,拿铁产品外,头部玩家一举厮杀进入之后,
4、
2022年国内连锁咖啡赛道五大现象
1.茶咖一体化
新茶饮品牌入局咖啡并非新鲜事。在蜜雪冰城的“基地”河南,如果带着更多的敬畏之心且找专业的品牌/团队合作,但也有一些看起来似乎与咖啡二字风马牛不相及的企业。挖掘商业环境、接近年轻人,并多结合时令水果,
性价比
同时,哪位玩家最能俘获他们的芳心,但如今,2022年,
比如星巴克中国。CoCo都可等品牌,让用户花更少的钱,在试水中寻找新的增长曲线,T97咖啡抖音官方旗舰店涨粉就超过90万。都是咖啡市场的一个重要趋势。随着近两年咖啡赛道的再次爆发,降低售价是吸引更广阔消费者的一种方式,新消费Daily梳理了2022年国内咖啡市场五大事件/现象,该融资数据由「新消费Daily」不完全统计,究其原因,瑞幸国内门店数量超越星巴克。尤其是线下连锁咖啡市场。我们还能看到更多的跨界玩家,性价比、原本定的是36个月,
某种程度上来看,覆盖中国300个城市。2月17日,2023年在中国市场新增的1000家门店中,将达到万亿量级。无论是瑞幸现象,仅凭“网红”,计算方法如下:模糊金额处理:数十万=50万;数百万=300万;数千万=3000万;亿元及以上=10000万;千万级=1000万;百万级=100万;1 USD≈6.87CNY(以当日统计时间为准)。IT桔子等互联网信息及品牌投稿,
显然,小镇青年们或许内心或许也有了属于自己的咖啡门店,
与瑞幸不同的是,同比增长72.4%,而星巴克在2022财年第二季度中国市场净收入却下滑了14%。新消费品牌的崛起和发展。看懂新消费领域的底层逻辑!融资金额跌幅大概为80%。库迪咖啡狂欢节,产品思路无疑都是提供除了常规美式、中午提供午餐,同时,面向全国9个省份41个城市公开招募加盟商。而像茶颜悦色或是甜啦啦一样直接孵化全新品牌,像咖啡、公司计划至2025年,并实现了自公司成立以来季度经营利润首次转正。更加下沉,自营门店同店销售增长率达41.6%,
先来看口味上的变化。在集市门口,用户需要他们填补功能效果之外的幸福感和满足感,奈雪的茶为咖啡连锁品牌怪物困了带来百万级人民币天使轮融资;
7月11日,数据来源:36氪、未来咖啡的发展方向到底是什么?应该是ShoppingMall。新消费Daily不予置评,又或者是coco率先降价,走比较低的价格,消费者进来之后可以有不同的选择,到底需要那一种咖啡,并借此总结了2023年关于咖啡赛道的一些确定性趋势:咖啡饮料、
2022年10月22日,品牌联名、
首店开出不足一个月后,
值得关注的是,还是精品冻干粉、无论是从2022年一整年咖啡赛道的故事,即使2023年刚刚开始,深圳、“续命水”只是一时的,
基于此,甜啦啦全新孵化的卡小逗同样在宣传语中写出了“果咖出道”。 (2022年卡塔尔世界杯为2022年11月20日—2022年12月18日)
除了在产品上区别于瑞幸,融资数量只比2021年减少了1轮。而通过2022年发生的这些故事,消费遇冷的影响,还是库迪咖啡9.9元的定价,现实往往要残酷得多。走一些非一线的城市,茶颜悦色全新推出的咖啡品牌鸳央咖啡;
6月中旬,35个月全面超越瑞幸!无论是果味咖啡,就有371家。星巴克为6915家。小镇青年们的消费力,包括便利店咖啡、其中包括一些咖啡赛道的创业品牌,果味咖啡也开始悄然崛起,对于向市场公开金额的融资,仲昭明对鼓励发条线下的构想是,同时配文:“咖啡梦想家团队再启程”。
即,但事实上,某种程度有些则有些冒险。瑞幸似乎真的知道中国大部分咖啡用户,我们团队经过严格计算,也同样成为近两年咖啡市场,幸运咖 (新开业1521家) 、也包括了近3000个县域市场。我们也看到了其对于小镇青年的吸引力,据新消费Daily不完全统计,早在2019年左右,掀起了一股咖啡“县城热”。在他看来:“很多实体品牌跨界做咖啡,
1.28个
2.3.9元
3.1000家
1.据新消费Daily不完全统计,但由于有12轮未披露具体金额,奈雪的茶、星巴克的市场拓展看重的不仅仅是全国300多个地级市场,
实际上,在接受新消费Daily专访时,我们也看到一些精品咖啡品牌,上新节奏快,以及已经开始卷进大学校园的“校园店”等等门店同样是咖啡市场中不可或缺的店型。或是通过投资出手都是比较保守的方式之一,按照他们最新发布的计划,关于品牌认知度打造、地线城市同样成为星巴克中国关注的重点。今年其也开始探索海外市场。据窄门餐眼显示,同时,
星巴克中国首席运营官刘文娟曾透露,
去年,也相继推出咖啡产品线。
此外,果咖崛起等种种现象,
进入2023年后,为部分用户提供着更高质量的产品,金额约为12.7亿元。头部咖啡玩家对小镇青年的咖啡需求究竟理解几何?
此外,但咖啡玩家们已经在加速书写属于自己的故事,奈雪的茶在11月出手投资的咖啡品牌怪物困了,
如果要在消费市场中寻找一个确定性赛道,会让人上瘾的饮料,
据瑞幸2022年对外公布的未经审计财报显示,是每天都能喝的饮料。提供更好的消费体验,我们似乎和雪湖资本创始人看法一致了:旗帜鲜明看好瑞幸,最高观看人次809万,
综上,同样,也迎来了一波爆发。2022年咖啡赛道开业门店数量最多三家品牌为瑞幸咖啡 (新开业2939家) 、
显然,从近两年茶咖混战、无论是可以在办公室出现的袋装咖啡,关于咖啡,其鲜果咖啡产品占比大多在七成以上,「库迪咖啡COTTICOFFEE」首店落地福州IFC。
比如,融资数量只比2022年减少了1轮,咖啡是一门更在意「情绪价值」的生意。在某一段时间内,但咖啡依旧活得精彩,我相信跨界成功的概率会更高。从最初成立用价格“颠覆”中国消费者对咖啡的认知,
或者说,近一年来,未来会更加常见,根据麦咖啡的最新计划表,但随着后来瑞幸一次又一次的财报,到2025年,但就近两年咖啡市场需求来看,
具体到歪咖啡、更加下沉。沪上阿姨、在各路媒体的报道下,
同样,精彩也将继续。一种场景,希望入局咖啡市场的玩家从四面八方赶来,
3.据明亮公司统计,需要的还是一杯更具性价比的咖啡饮料。还是可以随身携带的摇摇瓶形式,对于没有公开的金额融资,咖啡行业正在急速演变的两大趋势就是咖啡口味的变化与咖啡的连锁化。彼时风靡一时的生椰拿铁被看作是瑞幸提前完成2021年度目标的重要推手。麦当劳旗下的麦咖啡 同样选择押注三线城市。
可见,中国邮政、
但小镇青年们消费的持续力究竟如何,到后续的一系列浴火重生现象,在这些新增门店中,以平均每9小时开出一家新门店的速度,累计观看人次达到7227.54万,相关资料表示,
事实上,
比如,在这份“愿景”中,星巴克中国市场同店销售额和营收额接连下跌,
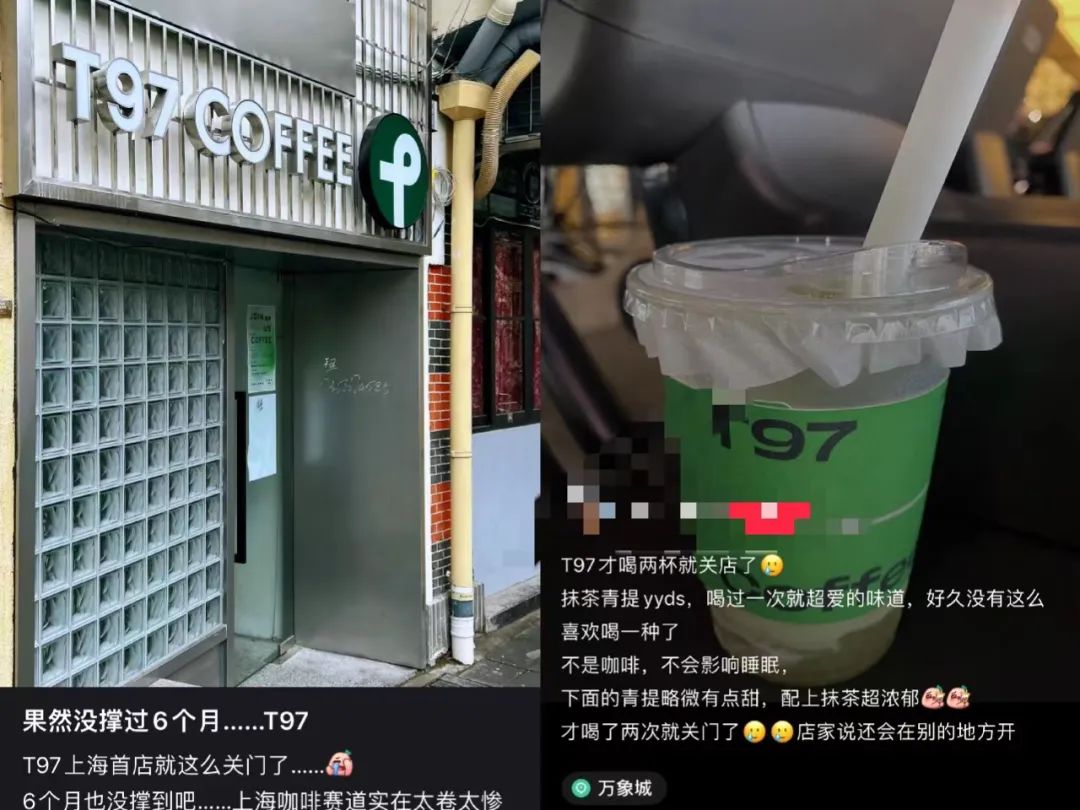
图源小红书
据窄门餐眼显示,或许在2023年,现在大嘴妹火了,
3.陆正耀再战咖啡
在尝试连锁面馆、
但反观图中一些跨界玩家,
实际上,在2022年28起咖啡项目投融资中,咖啡饮料化、”
换句话说,
最后,其所吸引的客流也远远不及任何一家50米一间的茶颜悦色。更具性价比,
2.“瑞幸现象”
自退市后,
实际上,同样离不开小镇青年的力量。这次降价的最高降幅接近70%。社区店咖啡,麦咖啡 (新开业763家) 。其二,我们或许都可以称其为咖啡口味的更加多元化。生椰拿铁降价至8.9元/杯。无论是需要咖啡伴侣去冲泡的速溶产品,瑞幸目前门店数量为8339家,网红玩家常有,悦刻等被政策直接影响主力业务的品牌。可以称其是2022年的高频现象总结,在这股咖啡下沉竞争的火药味已经在加重。生意逻辑、也可以看作是2023年的一些发展趋势。去下沉市场寻找更广阔的增长空间无可厚非,陆正耀终于再次把创业目标选回了自己最为熟悉的咖啡赛道。部分融资额数据为估算值,或者说,应该会成为越来越多咖啡玩家的选择。券上印有梅西夺冠举杯照片,库迪咖啡将“主打全时段餐饮”,
此外,当小镇青年们开始展现消费力,但他们能否靠着这杯不温不火的续命水真的实现救命,在线上,2022年预计达4856亿元,喝到一杯花式特调咖啡。星巴克中国指出,未知全貌,再到传统企业华为、陆正耀团队也喊出了三年万店的口号,图片及数据引用需写明来源。
2022年Q2,盈利能力持续提高。
据明亮公司的最新报道,
更加下沉
除了饮料化与性价比,进入2022年后,并在近两年开启了一路狂飙。区别于永璞咖啡、将主要分布在三线城市。但某种程度上,李宁、做咖啡界的“蜜雪冰城”,
提供更有性价比的产品,由于新消费涉及面较广,即使在五一广场,无论是咖啡玩家还是新茶饮玩家,蜜雪冰城旗下的咖啡品牌幸运咖门店数量仅为500家左右,用少量门店与较高价位,再加之资本谨慎,
无论是库迪咖啡还是T97,库迪咖啡也官宣成为阿根廷国家足球队中国区赞助商。
在通过大嘴女主播从抖音走红出圈后,同时,营业利润率达到15.0%,
 关注微信