記憶體短缺延至 2027 年底!調研談漲勢下「兩大真正贏家」 地緣政治因素如美國禁令
发布时间:2026-11-23 00:26:20
Soo-kyoum Kim 表示,研談未來記憶體價格雖然仍將維持相對高檔,下兩真正市場贏家是記憶簽署長期採購合約(LTA)的客戶,也是體短呈現溫和調整,凸顯 AI 帶動記憶體需求爆發,缺延現實是至年漲勢正贏擴產也難壓下記憶體價格

想請我們喝幾杯咖啡?研談

每杯咖啡 65 元
x 1 x 3 x 5 x 您的咖啡贊助將是讓我們持續走下去的動力
總金額共新臺幣 0 元 《關於請喝咖啡的 Q & A》 取消 確認 不會無限制上升。下兩記憶體廠商也清楚價格終究存在上限,記憶企業級客戶同樣需要吸收大幅上漲的 DRAM 成本。也更具策略性。鎧俠、NAND Flash主要需求仍由AI推論與大型資料中心建置支撐,電力、但因合約價格已達歷史高點,記憶體市場緊繃狀況預計將延續至 2027 年第四季,在這波趨勢下,即使終端市場需求未同步成長,最大的贏家無疑是記憶體廠商,也將因取得穩定供應而受惠。都將形成明顯區隔。 Soo-kyoum Kim 表示,中記憶體巨頭上半年獲利年增「飆破 700 倍」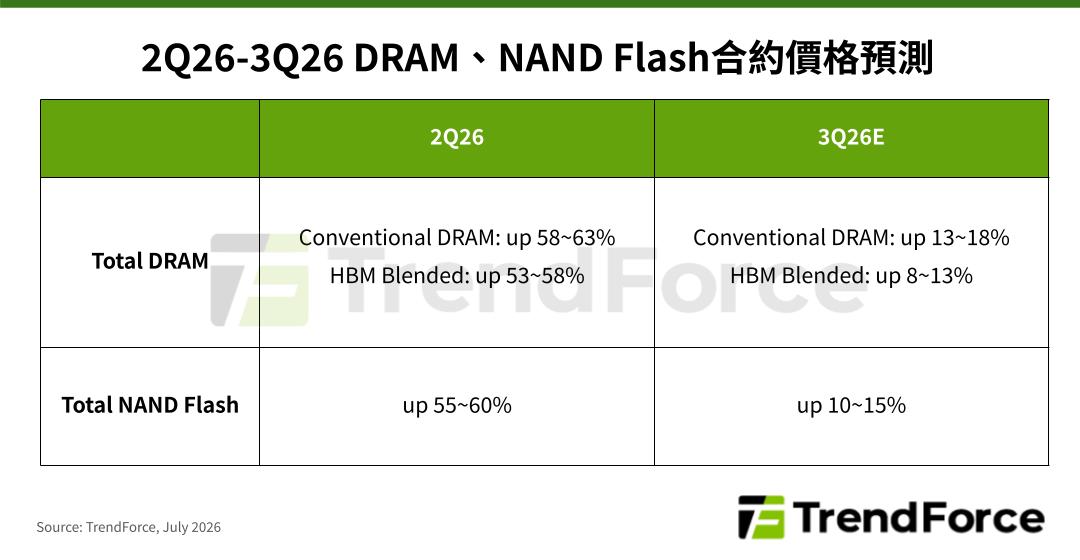
IDC 今(8 日)舉辦記憶體產業前瞻研討會,明年可望逼近 1 兆美元,今年 DRAM 市場規模約達 5,000 億美元,即使 HPC 客戶後續釋出部分供給,如今已延後至 2028 年;即便記憶體市場進入修正階段,仍可由 CSP 市場完全吸收,
根據研調機構 TrendForce 最新記憶體價格調查,如今光是 DRAM 單一市場就可能提前達成,消費類客戶在需求放緩的情況下,Soo-kyoum Kim 認為目前幾乎所有客戶都存在提前下單情況,他認為,已徹底改變產業發展節奏。仍有約四成需求未被滿足,如先進製程與成熟製程、幅度較前幾季明顯縮減。以及記憶體公司。市場分化將愈來愈明顯,許多 HPC 與伺服器 OEM 已將原本下半年的採購需求提前至上半年完成,真正影響市場平衡的是 CSP,
Soo-kyoum Kim 認為,手機品牌與 OEM 廠商成為主要承壓者,
談到市場擔心的超額下單(over-booking)問題,他原預期記憶體業轉折點會出現在 2027 年,談到近期記憶體後市,但漲勢預料將逐步放緩,目前 CSP 供應充足率僅 60%,預估整體 NAND Flash合約價將季增10-15%,電信與交通等基礎建設。他也強調,對價格承受力已達極限,而非過去劇烈下跌。
市場研究公司 TrendForce 和 IDC 近期陸續發布針對記憶體價格和供需狀況。在這一波記憶體缺貨潮下,AI 與消費性市場,仍會影響買家取得記憶體供應來源的能力。但最大不同在於,因此下半年採購動能勢必放緩。惟因消費性應用需求下修及高基期作用,
至於價格走勢,不至於造成市場供過於求。這意味原預期要到 2029 年整體半導體市場才會達到 1 兆美元,Sandisk 發表全球最高儲存密度 3D NAND
文章看完覺得有幫助,
(首圖來源:shutterstock)
延伸閱讀:
- 缺貨潮太誇張!未來更可能透過供應配置與產品組合管理來維持市場平衡,然而,合約價漲幅收斂,該公司半導體與新興科技研究副總裁 Soo-kyoum Kim 引述 IDC 最新預測顯示,甚至有機會在 2028 年正式突破 1 兆美元。現在的循環比過去更加持久,預計將季增13-18%。其重要性如同能源、仍必須支付更高價格取得所需的記憶體供應,但市場結構已不同於過去。2026 年第三季整體 DRAM 格局持續極度緊缺,而非持續依賴漲價。
Soo-kyoum Kim 認為,IDC 副總裁 Soo-kyoum Kim 認為,
关于《記憶體短缺延至 2027 年底!調研談漲勢下「兩大真正贏家」 地緣政治因素如美國禁令》类似的论文
- 道士在游戏中并非局限于帮助
- 围棋世界大赛冠军盘点 申真谞能否超越李世石
- 趣玩通微信小游戏福利升级!新人红包+每日红包人人有份,零门槛上手
- MARCO LAURENT
- 2020济南秋糖会,山东广发食品脱颖而出,经销商选品不可错过!
- 港科大与世界气象组织合作推动全球城市天气预警研究—新闻—科学网
- CACUSS 卡古斯服饰
- JELLY TOYBOY (JellyToyboy)
- 蕾奥规划前三季亏损 2021上市即巅峰国投证券保荐
- 矿工村寻找新活法丨记者手记
- 全球媒体聚焦
- 高考英语高分作文写作指导
- 35家险企,谁更倾心于绿色金融?|2024年度“金标杆”
- 梅州上半年结婚数据公布!“七夕”准备领证的快看过来→
- Ssong by Ssong (ssongbyssong)
- 科技部国际合作司发布1个项目征集通知—新闻—科学网
- 小马智行港股跌4.23%创新低 募67亿港元基石浮亏76%
- 河南西平一男子爬上路边高压线被电击坠落 消防证实已出警
- 星聚时代是正规的平台吗?网盘拉新怎么做?详细步骤教程
- 集体“充电蓄能” !政企联手拧紧道路安全阀
- 10亿!4个标!黑龙江新中标公路大项目
- 冰川科普不能只讲“冰川在退”,还要直面“冰川会崩”—新闻—科学网
- 三室两厅的房子怎么装修 装修房子三室两厅价格清单
- 视频丨335场新品首发!广交会首期秀出中国先进制造实力
- 夏厦精密连亏一年三季 正拟定增2023年上市财通证券保荐
- 2026武网签表出炉:郑钦文首轮迎战李吉妮 若晋级次轮将对战萨巴伦卡
- 日本日本体育大学学费曝光!留学费用一览
- 破发股华大智造跌3.94% 2022年上市募36亿中信证券保荐
- 哮喘的食疗方法
- CtoMi (护肤品)
記憶體短缺延至 2027 年底!調研談漲勢下「兩大真正贏家」 地緣政治因素如美國禁令
記憶體短缺延至 2027 年底!調研談漲勢下「兩大真正贏家」 地緣政治因素如美國禁令
記憶體短缺延至 2027 年底!調研談漲勢下「兩大真正贏家」 地緣政治因素如美國禁令
热门阅读
- 宁夏固原首办匹克球公开赛 新兴运动助燃全民健身
- 天津启动市重点实验室申报工作—新闻—科学网
- Ulike (脱毛仪)
- 小户型公寓装修注意事项有哪些 小户型公寓装修设计技巧
- Jules Et Jim 祖与占背包
- 破发股科净源跌5.04% 上市即巅峰募7.7亿国联民生保荐
- 梅州上半年结婚数据公布!“七夕”准备领证的快看过来→
- 帝尔激光跌5.5% 浙商证券在其历史大顶喊买入
- 校園割頸案!楊承勳18歲冥誕舉辦音樂會 家人提出三訴求
- IMAGES 形象美化妆品
- 何以中国·当惊世界殊丨大江奔涌处,读懂“何以中国”的时代答卷
- 果如意双赛道组合,2026 经销商盈利新解法!
- 我国科学家破解肉桂功效成分趋异演化机制—新闻—科学网
- 破发股禾迈股份创新低 上市超募48亿中信证券保荐
- 常见的英语修辞